
Ley de Donaciones Culturales
Cómo funciona y cómo pueden participar proyectos, organizaciones y donantes
La Ley de Donaciones Culturales establece un mecanismo para que determinados contribuyentes puedan apoyar proyectos vinculados a las artes, las culturas y el patrimonio, accediendo a los beneficios tributarios establecidos por la normativa.
En esta guía explicamos, de manera sencilla, cómo funciona el mecanismo, quiénes pueden participar, qué requisitos deben cumplirse y cómo se relaciona con los proyectos culturales aprobados.
Cómo funciona el mecanismo
El proyecto se presenta al Comité
Una organización o entidad habilitada presenta su proyecto al Comité Calificador de Donaciones Privadas con Fines Culturales para su evaluación y eventual aprobación, de acuerdo con los requisitos establecidos por la normativa.
El proyecto queda publicado en el Banco de Proyectos
Una vez aprobado, el proyecto aparece en el portal oficial donaciones.cultura.gob.cl. Desde ese momento puede recibir donaciones con beneficio tributario.
La empresa dona y recibe el Certificado N°40
El donante transfiere los recursos directamente al proyecto. El beneficiario emite el Certificado N°40 de forma electrónica a través del portal del Comité. Ese certificado es el respaldo tributario de la donación.
La empresa imputa el crédito en su declaración
Con el certificado, la empresa imputa el crédito del 50% contra su Impuesto de Primera Categoría en la declaración anual de renta. Desde 2024, es el Ministerio de las Culturas quien informa al SII las donaciones declaradas por los beneficiarios.
¿Quiénes pueden acceder al beneficio?
La Ley contempla distintas categorías de contribuyentes que pueden acceder a beneficios tributarios por donaciones culturales, siempre que cumplan los requisitos y límites establecidos para cada caso. Entre ellos se encuentran determinados contribuyentes del Impuesto de Primera Categoría, del Impuesto Global Complementario, del Impuesto Único de Segunda Categoría y del Impuesto Adicional.
Pueden acceder al beneficio tributario:
- Empresas contribuyentes del Impuesto de Primera Categoría que declaren renta mediante contabilidad completa y tengan utilidades.
- Contribuyentes de primera categoría con pérdida tributaria del ejercicio (en ciertas condiciones).
- Personas naturales contribuyentes del Impuesto Global Complementario.
- Trabajadores dependientes contribuyentes del Impuesto Único de Segunda Categoría.
- Extranjeros con actividad comercial en Chile afectos al Impuesto Adicional.
Simulador de Beneficio Tributario
Ley de Donaciones Culturales (Ley N° 18.985 – Art. 8°)
Resumen del Impacto Fiscal
Comparativa de Impuesto a pagar (IDPC)
Cuadro Comparativo de Impacto Tributario
| Concepto | Monto sin donación | Monto con donación |
|---|---|---|
| Ingreso Bruto de la Empresa | $0 | $0 |
| Gastos Necesarios / Deducción Donación | $0 | $0 |
| Renta Líquida Imponible (RLI) | $0 | $0 |
| Impuesto de Primera Categoría (IDPC) Base | $0 | $0 |
| Crédito Tributario Aplicado (Ley 18.985) | $0 | $0 |
| Impuesto Final a Pagar (IDPC) | $0 | $0 |
| Beneficio tributario estimado | $0 (0%) | $0 (0%) |
| Costo Neto Real para la Empresa | $0 (0%) | $0 (0%) |
Nota: Este simulador entrega una estimación educativa basada en las reglas de la Ley de Donaciones Culturales. El resultado es referencial y puede variar según el tipo de contribuyente, su situación tributaria, los límites y requisitos aplicables y las características de la donación. No reemplaza la revisión de un contador, asesor tributario o profesional competente antes de realizar una donación o presentar la declaración correspondiente.
La aprobación de un proyecto no garantiza que este reciba financiamiento. Una vez aprobado, corresponde al proyecto y a su equipo desarrollar las acciones necesarias para vincularse con potenciales donantes y concretar los aportes.
Estación C trabaja junto a proyectos artísticos, culturales y patrimoniales en distintos territorios de Chile.
Pickua
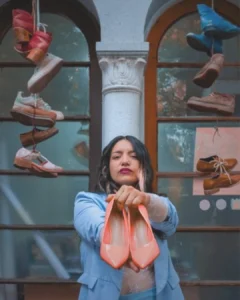
Cantora chilena con una propuesta interdisciplinaria que fusiona cueca brava, repertorio popular y música latinoamericana en una experiencia escénica donde tradición, interpretación y contemporaneidad dialogan con el público.
Espacio cultural La Casona234

Espacio de creación, encuentro y difusión cultural en el territorio. Un lugar que hace posible que el arte ocurra cerca de las personas.
Organización Terrasol
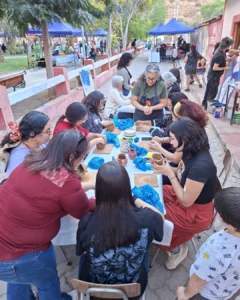
Investigación y educación patrimonial en torno a la cerámica tradicional. Un proyecto que vincula memoria, territorio e identidad comunitaria con prácticas artesanales vivas.